Troisième partie — Mesure empirique de la captation · Chapitre 10
10 La rente d’activité et la chaîne de production : le travailleur
Le chapitre précédent a mesuré le tribut que l’habitant acquitte directement, dans son loyer : 126 milliards. Mais l’habitant est aussi un travailleur et un consommateur, et c’est par cette seconde voie que le tribut le rejoint une nouvelle fois, indirectement, et le plus souvent à son insu. Le commerçant qui vend, l’industriel qui produit, l’entrepôt qui stocke acquittent eux aussi un loyer sur les murs qu’ils occupent ; et ce loyer, ils ne le supportent pas : ils le répercutent en aval, dans le prix des marchandises, jusqu’au consommateur final. C’est le mécanisme que le chapitre 5 a posé en droit1 et qu’il faut maintenant chiffrer. On mesurera d’abord cette rente d’activité ; puis on examinera, sans la confondre avec elle, une extraction voisine que le travailleur supporte également : les marges empilées dans la chaîne qui produit les bâtiments et leurs matériaux.
10.1 Le tribut sur les lieux d’activité
La loi est la même qu’au chapitre 9, mais poussée plus loin, car la valeur d’emplacement y est plus concentrée encore. On la lit dans le rapport du loyer de marché au coût économique réel du local — bâti amorti, entretien, foncier compté pour rien. Pour un local commercial, ce coût réel est de l’ordre de 39 euros le mètre carré et par an ; pour un entrepôt ou un local industriel, de l’ordre de 12.2
Comparons aux loyers réels. Une boutique de ville moyenne se loue déjà quatre à six fois ce coût ; au cœur de Paris, treize fois.3 Et là où la centralité atteint son comble, le rapport devient vertigineux : sur les Champs-Élysées, le loyer prime dépasse douze mille euros le mètre carré par an, soit de l’ordre de trois à quatre cents fois le coût réel du local.4 Ce n’est pas qu’on y bâtisse autrement ; c’est que la valeur d’adresse, fabriquée par la métropole entière, y est encaissée par le seul propriétaire du sol. La logistique et l’industrie confirment la règle sur des emplacements moins prestigieux mais tout aussi disputés : un entrepôt prime d’Île-de-France se loue sept fois son coût réel, un local industriel francilien de neuf à quatorze fois (figure).5
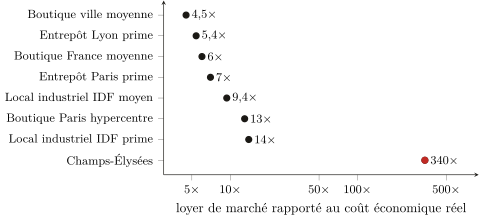
Dans tous les cas, la décomposition est celle du chapitre 9, mais plus déséquilibrée encore : le coût réel du local n’est qu’une mince fraction du loyer, et tout le reste est tribut d’emplacement (figure). Pour une boutique parisienne de centre-ville, le bâti et son entretien comptent pour moins d’un dixième de ce qu’on acquitte ; sur les Champs-Élysées, pour quelques millièmes.
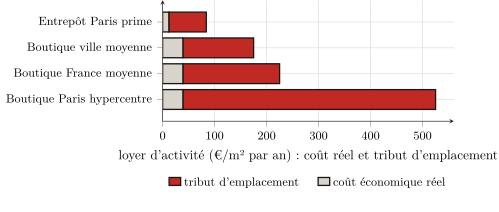
Cette rente, le commerçant ou l’industriel l’acquitte ; mais il la reverse dans ses prix, et c’est le consommateur qui, en dernier ressort, la paie. Le tribut d’emplacement d’un magasin se retrouve dans le prix de ce qu’on y achète ; celui d’un entrepôt, dans le prix de ce qu’on s’y fait livrer. Le travailleur qui croyait n’acquitter qu’un loyer (celui de son logement) acquitte en réalité, sans le voir, une fraction de tous les loyers commerciaux du circuit qui l’approvisionne.
10.2 Combien ? — et avec quelle marge d’incertitude
Reste à totaliser, et la méthode est simple dans son principe : multiplier, pour chaque segment, la surface du parc par le tribut au mètre carré (le loyer moins le coût réel). Mais elle bute ici sur une limite : la surface du parc bâti d’activité est mal connue, bien plus mal que les loyers. Le chiffrage de ce chapitre est donc, par construction, moins ferme que celui du chapitre 9, qui reposait sur les agrégats du SDES.
On l’établira par défaut, en prenant à chaque fois l’hypothèse basse. Le parc commercial, d’après le cadastre, est de l’ordre de 330 à 365 millions de mètres carrés de magasins ; le parc logistique, 89 à 93 millions pour les seuls entrepôts de plus de dix mille mètres carrés.6 En ne rapportant le tribut qu’à la fraction de ce parc effectivement louée à un tiers rentier (et non au stock entier, dont une part est occupée par son propriétaire), on obtient une rente d’activité de l’ordre de 36 milliards d’euros par an : environ 24 pour le commerce, 5 pour l’industrie, 4 pour la logistique, et 3 au titre des pas-de-porte et droits au bail. Ces deux derniers méritent un mot, car ils montrent la rente à l’état pur : le pas-de-porte est la somme qu’un commerçant verse au bailleur, d’avance et en sus du loyer, pour obtenir le local ; le droit au bail, son équivalent versé au locataire sortant qui cède sa place. Couramment six mois à deux ans de loyer, payés avant d’avoir vendu quoi que ce soit — et qui ne paient ni un service, ni un stock, ni des murs : le droit d’entrer à l’emplacement, monnayé comptant.7
Ce nombre est plus fragile que les 126 milliards du logement, et son maillon faible est le parc commercial : la surface réelle des magasins étant plus de deux fois supérieure à l’estimation sur laquelle il est calculé, le chiffre de 24 milliards pour le commerce est, si l’on garde les mêmes loyers, un plancher bien plutôt qu’un plafond.8 Aussi donnera-t-on ce total pour ce qu’il est : une estimation centrale, prudente, dans une fourchette que l’on situe entre 30 et 55 milliards. Ajoutée aux 126 milliards du logement, elle porte le tribut foncier mesuré à environ 162 milliards d’euros par an, un montant dont le chapitre 11 fera la somme et tirera la loi.
10.3 La chaîne de production : un prélèvement voisin, qu’on se gardera de confondre
Les loyers d’activité ne sont pas le seul prélèvement que le travailleur supporte : il paie aussi, dans le prix des matériaux et des produits, les marges que prélève la longue chaîne d’intermédiaires qui les fabrique et les distribue. Le constat est net, à condition de ne pas le ranger là où il n’a pas sa place.
Le fait, d’abord. Entre le prix de sortie d’usine d’un matériau de construction et son prix au consommateur français, le rapport va couramment de trois à près de quatorze, avec une médiane autour de cinq.9 La marge ne se loge pas n’importe où : elle est mince aux deux bouts qui touchent le bâtiment (le promoteur et l’entreprise du bâtiment ne gagnent que quelques points, le distributeur de bricolage à peine plus en France) et épaisse au milieu, chez les fabricants de matériaux, qui sont des oligopoles.10 Au total, le surcroît de prix imputable au capital de cette chaîne est de l’ordre de quelques dizaines de milliards ; sa part proprement « capital » (une fois retranchés la logistique, la certification, les salaires, qui sont des coûts réels) avoisine une quinzaine de milliards.
La place de ce constat, ensuite. Cette extraction n’est pas de la rente de l’espace (c’est du parasitisme capitaliste classique), on ne peut donc pas l’y agréger. Le chapitre 1 a posé la ligne : le sol ne se produit pas, et c’est ce qui fait du tribut foncier un prélèvement sans contrepartie. Un disjoncteur, lui, se produit ; un sac de ciment se produit. La marge oligopolistique qui les renchérit relève du profit du capital sur des biens reproductibles, gouverné par la concurrence et la position de marché — non de la non-reproductibilité du sol. La confondre avec la rente foncière serait commettre exactement l’erreur de catégorie que toute la partie II dénonçait : naturaliser un rapport social en un autre. C’est pourquoi on nomme cette extraction, on en jauge l’ordre de grandeur, mais on la tient hors du total du tribut foncier. Elle en est une cousine, non un membre.11
Bilan
Le tribut sur l’espace ne pèse pas seulement sur l’habitant : il pèse sur le travailleur, par le loyer des lieux où l’on produit, stocke et vend, qu’il acquitte sans le voir dans le prix de tout ce qu’il consomme. Cette rente d’activité (de l’ordre de 36 milliards d’euros par an, estimation prudente et plus fragile que celle du logement) porte, ajoutée aux 126 milliards du chapitre 9, le tribut foncier français mesuré à environ 162 milliards. À côté, et distincte, une autre extraction grève le prix des biens : les marges de la chaîne qui produit le bâti. On l’a nommée et mesurée, mais tenue hors du compte, car elle relève du profit sur des choses produites, non de la rente sur un sol qui ne l’est pas.
Chapitre 5 : le capitaliste qui loue sa boutique acquitte un péage à son bailleur, mais sa position sociale n’est pas définie par là, car il le répercute sur l’usager final. L’incidence dernière de la rente d’activité retombe donc sur le consommateur — c’est-à-dire sur le travailleur.↩︎
Calculs analogues à ceux du chapitre 9 : bâti commercial ≈ 1 500 €/m² amorti sur 50 ans plus l’entretien, soit ≈ 39 €/m²/an ; entrepôt ≈ 500 €/m², local industriel ≈ 400 €/m², soit ≈ 12 €/m²/an. Coûts de construction d’ordre de grandeur ; le foncier, gratuit par hypothèse, est précisément ce que le marché fait payer en sus.↩︎
Loyers commerciaux : (Valoris Real Estate 2024) (Paris hypercentre ≈ 525 €/m²/an, soit ≈ 13×) ; boutique de France moyenne ≈ 200–250 €/m²/an, soit ≈ 6×. Le coût du bâti ne varie pas d’un facteur treize entre une rue passante et une rue ordinaire ; seul varie le tribut d’emplacement.↩︎
(Cushman & Wakefield 2024) : loyer prime des Champs-Élysées 12 519 €/m²/an (5e artère mondiale) ; Knight Frank donne jusqu’à 16 000. Le ratio (de 320× à 410× selon la source) est stable : on retient « de l’ordre de 300 à 400× ». C’est la rente de monopole de Harvey portée à son comble (chapitre 4) : l’adresse, produite par la ville entière, captée à l’état pur par le détenteur d’un titre.↩︎
Logistique : (CBRE France 2024) (Île-de-France 84 €/m²/an, Lyon 67 ; ratios 7× et 5,4×). Locaux d’activité d’Île-de-France : de l’ordre de 100 à 180 €/m²/an (ratios 9 à 14×) ; donnée de marché moins ferme que la précédente, à prendre comme ordre de grandeur.↩︎
Commerce : (Cérema 2023) (fichiers fonciers 2021 ; les catégories « magasins » du cadastre somment à ≈ 330–365 M m² selon le périmètre retenu). Logistique : (Service des données et études statistiques (SDES) 2025) (93 M m² fin 2024 pour les entrepôts ≥10 000 m², la queue des plus petits étant exclue). Le parc industriel, lui, n’a aucune mesure de surface faisant autorité — et ce, structurellement : la valeur locative des locaux industriels étant établie « dans les comptes de l’entreprise » (méthode comptable, art. 1499 du code général des impôts ; (Direction générale des finances publiques (DGFiP) 2024)), l’administration n’a pas besoin d’enregistrer leur surface, et ne le fait pas. Le Cérema avertit d’ailleurs que cette surface, dans les fichiers fonciers, « n’est […] pas nécessairement bien renseignée » et qu’elle est « souvent peu fiable » (Cérema 2024). On s’en tient donc à un ordre de grandeur — de l’ordre de 100 millions de mètres carrés, dans une fourchette de 70 à 150 — reconstruit non d’une statistique de surface, qui n’existe pas, mais du dénombrement des bâtiments industriels par la DGFiP : environ 200 000 (Direction générale des Finances publiques 2023).↩︎
Le pas-de-porte se monte couramment à six mois ou deux ans de loyer ; mais c’est un usage professionnel, librement négocié, non une statistique publiée (Bpifrance Création 2024) : le 3 Md€ retenu est un ordre de grandeur. Sur l’ensemble, la ligne la plus solide est la logistique (loyers fermes, parc mesuré) ; la plus incertaine, l’industrie (parc inconnu).↩︎
Le cadastre donne ≈ 342 M m² là où le calcul retient 150. Corriger le parc à la hausse, sans rien retrancher au loyer ni à la part louée, porterait la captation commerciale bien au-delà de 24 milliards. On a préféré l’hypothèse basse : le périmètre retenu est celui des locaux effectivement loués à un rentier, le plus défendable, et le plus conservateur.↩︎
Tableau comparatif établi à partir des prix de sortie d’usine (Europe, ou FOB Chine) et des prix de détail français (Castorama, Leroy Merlin) : ciment 3,9×, acier à béton 3,3×, carrelage 6×, disjoncteur modulaire 13,8× ; médiane 4,7×, moyenne 5,7×. Le ratio croît avec le caractère manufacturé, petit et transportable du produit — c’est-à-dire avec la longueur de la chaîne d’intermédiaires.↩︎
Marges d’exploitation 2024 : Saint-Gobain 11,4 % (Compagnie de Saint-Gobain 2025), Schneider Electric 18,6 % (Schneider Electric 2025), Legrand 20,5 %, Holcim 19,1 % — contre ≈ 5,9 % pour la distribution de matériel électrique (Rexel 2025) et ≈ 2,4 % pour le bricolage en France (Kingfisher plc 2025). La marge se concentre là où la position de marché est la plus protégée.↩︎
Un seul fil l’y rattache vraiment : le loyer des entrepôts et magasins que ces distributeurs occupent eux-mêmes se retrouve dans leurs prix — mais ce loyer-là est déjà compté dans la rente d’activité de la section précédente. L’agréger une seconde fois sous l’étiquette « chaîne » serait un double compte.↩︎