Troisième partie — Mesure empirique de la captation · Chapitre 9
9 La rente résidentielle : l’habitant
[…] m’exprimer en termes de nombre, de poids ou de mesure, n’employer que des arguments tirés des sens et ne considérer que les causes qui ont un fondement visible dans la nature.
William Petty, Political Arithmetick (1690)
Les deux parties précédentes ont déblayé le terrain. On a vu comment la comptabilité nationale promeut le péage en production (chapitre 6), comment les nomenclatures le dispersent jusqu’à le rendre méconnaissable (chapitre 7), et comment les théories qui le justifient cèdent devant les chiffres de leurs propres institutions (chapitre 8). Reste la question que tout le livre a renvoyée ici : combien ? De ce qu’un ménage acquitte pour se loger, quelle part paie un logement réellement produit, et quelle part n’est qu’un tribut sur l’accès au sol ? La réponse est donnée d’abord pour le logement résidentiel, la première et la plus lourde des trois mesures que la partie III assemble. La méthode est celle que les chapitres 6 et 7 ont prescrite : reprendre les chiffres publiés par le statisticien de l’État, et les reclasser, non plus selon leur fonction technique, mais selon le rapport réel : ce qui paie une production, ce qui prélève un péage. À partir des seuls agrégats officiels, de sorte que quiconque puisse refaire le calcul. Avec la discipline que les chapitres 1 et 3 ont fixée : ne jamais compter comme rente l’intérêt du capital réellement incorporé, ni comme production le tribut du titre. Et avec la garde que le chapitre 7 a dressée : ne pas compter deux fois le même flux.
9.1 Le loyer, et ce qu’il recouvre : décomposition d’un agrégat
Partons de l’agrégat le moins contestable. En 2023, les loyers (réels et imputés) versés ou « dus » pour le parc résidentiel français se montent à 299,7 milliards d’euros : 91,1 milliards de loyers réels, acquittés par les locataires, et 208,6 milliards de loyers imputés, attribués par convention aux propriétaires occupants.1 C’est ce bloc de 300 milliards que ce chapitre décompose.
Or le compte du logement ne le décompose pas. Il porte le loyer comme une masse unique, dont la valeur ajoutée est tout entière un excédent d’exploitation du « producteur » bailleur, la convention que le chapitre 6 a démontée.2 C’est à nous de le partager, à partir des grandeurs que le SDES publie par ailleurs. Trois blocs se laissent isoler.
Ce qui paie une production réelle, d’abord. Le logement se construit et s’entretient : c’est là un travail effectif, qu’il faut créditer comme tel. L’investissement en logements neufs s’élève à 82 milliards ; mais cette enveloppe inclut l’achat des terrains d’assise (18,6 milliards), qui n’est pas une production : le SDES le reconnaît lui-même en classant le sol parmi les actifs « non produits » (chapitre 7).3 La construction proprement dite (le bâti, hors foncier : ce que ménages, bailleurs et organismes versent aux entreprises du bâtiment pour édifier les logements neufs, du gros œuvre aux finitions) mobilise donc de l’ordre de 62 milliards ; c’est, dans le compte, la ligne « construction » elle-même, une fois le terrain mis à part.4 À quoi s’ajoutent les gros travaux d’entretien et d’amélioration du parc existant (ravalements, toitures, chaudières, rénovation énergétique) : 67 milliards.5 Production réelle de logement : environ 129 milliards.
Ce que prélève l’État, ensuite. La taxe foncière sur les propriétés bâties (28,4 milliards) et les droits de mutation (13,0 milliards) frappent le bien de rapport sans rémunérer aucun service de logement : ce sont des prélèvements, et ils accroissent ce que l’usager débourse, mais ils ne reviennent pas au rentier — ils reviennent à la collectivité (chapitre 6).6 Soit de l’ordre de 45 milliards.
Le reste, enfin — et c’est le tribut. Des 300 milliards de loyers, retranchons les 129 de production réelle et les 45 de prélèvements : il demeure, comme un résidu, environ 126 milliards d’euros (42 % du loyer total) qui ne paient ni une construction, ni un entretien, ni un impôt, mais le seul droit d’accéder à un emplacement. C’est la rente résidentielle : le péage que l’usager acquitte au rentier pour habiter (figure).
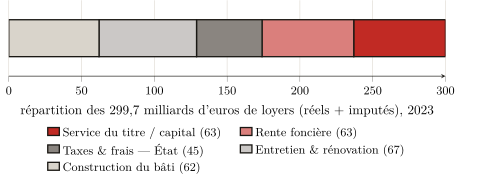
Précisons le statut de ce nombre. Ce n’est pas un poste lu dans un tableau : c’est un résidu, obtenu en retranchant d’un agrégat sourcé deux autres agrégats sourcés. Sa solidité tient donc à celle de ses composantes, et son maillon le plus faible est la part foncière du neuf. Or on l’a prise au plus bas : celle que le compte national isole lui-même (22,7 % du neuf). Toute hypothèse plus réaliste ne fait que relever la captation : portée à 30 % (la part d’un projet type), elle monte à 131 milliards ; à 40 %, le niveau francilien, à 139. La rente résidentielle se tient donc entre 126 milliards (le plancher, soit 42 % du loyer) et 139, et c’est le plancher qu’on retient.7 Et une garde tient ce chiffre à sa place : les intérêts d’emprunt ayant déjà été déduits pour obtenir l’excédent net du bailleur, on ne saurait les rajouter sans compter deux fois le même flux (chapitre 7) ; la captation logement s’arrête donc à 126 milliards, et rien n’autorise à la porter au-delà.
9.2 Le « capital » est du tribut capitalisé
Une objection se présente aussitôt, et elle touche au cœur de la méthode. Une part de ces 126 milliards (environ la moitié) rémunère non pas la « rente foncière » nue, mais le capital du bailleur : les intérêts qu’il sert et le profit qu’il retire de la somme immobilisée dans le bien. Or le chapitre 3 a posé une discipline inverse : l’intérêt du capital réellement incorporé au sol — drainage, bâti, améliorations — n’est pas de la rente, et doit être crédité comme une rémunération légitime. Compter ce « capital » comme un tribut, n’est-ce pas violer la règle qu’on s’est donnée ?
Non — à condition de voir quel capital, au juste, est ici rémunéré. Le capital incorporé au bâtiment (ce qu’il a fallu pour le construire et le maintenir) est déjà compté, et du bon côté : il est dans les 129 milliards de production réelle. Le capital que rémunère la part « capital » du loyer est d’une autre nature : c’est le prix du titre, c’est-à-dire la rente foncière capitalisée (chapitre 3). Quand un bailleur acquiert un logement, l’essentiel de ce qu’il paie n’est pas le coût de remplacement des murs : c’est la valeur d’emplacement, elle-même égale à la rente future actualisée. L’intérêt qu’il sert sur cette somme ne rémunère donc aucune production : il rémunère la détention d’un droit, c’est-à-dire la rente sous sa forme financière.
Que la valeur immobilière soit, pour l’essentiel, de la valeur foncière capitalisée, c’est un fait massivement établi, non une supposition. Knoll, Schularick et Steger l’ont montré sur quatorze économies avancées et près d’un siècle et demi : « la hausse du prix des terrains explique environ 80 % du boom mondial des prix immobiliers depuis la Seconde Guerre mondiale » — autrement dit, la « lévitation » des prix est, aux quatre cinquièmes, celle du sol et non celle de la construction.8 En France, Trannoy et Wasmer établissent que le foncier représente près de la moitié de la valeur immobilière du pays (de l’ordre de trois fois le PIB), et que le sol bâti, qui couvre 1,5 % du territoire, concentre l’essentiel de cette valeur.9 Et Friggit, statisticien de l’État, ferme la démonstration : le prix du sol est un résidu, le réceptacle où s’engouffre le crédit bon marché (chapitre 4).10
La conclusion est nette : rémunérer le « capital » logé dans la valeur d’un titre foncier, ce n’est pas rémunérer une production ; c’est servir un tribut sous forme d’intérêt. Le seul capital véritablement productif, celui des murs, est déjà compté à part. Ce qui reste, et que l’on range dans la captation, est la rente que la propriété a muée en actif financier. L’« ascension » à la propriété ne fait pas sortir du péage : elle en change le créancier (chapitre 5). On y revient au terme de ce chapitre.
9.3 Le loyer et le coût réel : ce que coûterait se loger
Le résidu macroéconomique a son pendant, plus parlant, à l’échelle d’un logement. Posons la question naïvement : que coûterait l’habitation si le loyer ne payait que l’habitation ? Soit le coût économique réel d’un logement : le bâti amorti sur sa durée de vie, l’entretien courant, le foncier compté pour rien et nul capital à rémunérer. Tout ce que le loyer de marché prélève au-delà de ce coût est, par construction, du tribut.
Le calcul demande des hypothèses ; les voici. Le bâti d’un logement, foncier exclu, revient à de l’ordre de 2 100 euros le mètre carré.11 Amorti sur soixante-quatorze ans (la durée de vie de service d’un immeuble d’habitation retenue par la comptabilité du capital, et non l’optimiste siècle), cela fait environ 28 euros par mètre carré et par an ; en y ajoutant un entretien annuel de l’ordre de 1 % de la valeur du bâti, on obtient un coût économique réel proche de 4 euros par mètre carré et par mois.12
Le loyer de marché, lui, atteint en moyenne nationale de l’ordre de 14 à 15 euros le mètre carré par mois : le ménage paie donc près de trois fois et demie le coût réel de son logement.13 À Paris, où le loyer moyen du secteur libre s’établit à 25,7 euros, le rapport monte à plus de quatre fois et demie.14 L’écart n’est pas un raffinement de calcul sensible aux hypothèses : il est d’un ordre de grandeur, et il survit à toutes les variantes raisonnables. Cette part qui excède le coût réel n’est rien d’autre que le tribut de situation du chapitre 4 : non le prix des briques, mais celui de l’emplacement, que la ville entière a fabriqué et qu’un seul encaisse.
La preuve en est donnée, par contraste, là où la rente est tenue en lisière. Le loyer du parc social (6,76 euros le mètre carré en moyenne nationale, 8,96 à Paris) se tient bien plus près du coût économique réel que le loyer libre.15 Non que le logement social se bâtisse autrement : son loyer est fixé hors de la logique du tribut foncier. La différence entre le loyer libre et le loyer social mesure, presque à nu, ce que le marché fait payer pour le seul emplacement : le tribut ne tient pas à la brique, identique de part et d’autre, mais au droit sous lequel elle est occupée (figure).
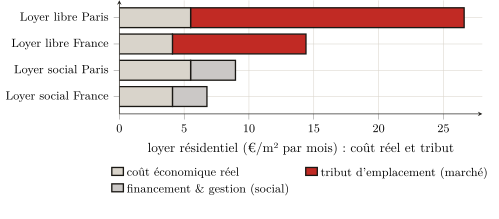
Ces ratios semblent excéder le résidu du début du chapitre : 42 % de tribut dans le loyer agrégé, mais les deux tiers ou davantage au loyer de marché ? Les deux mesures se réconcilient dès qu’on voit qu’elles ne pèsent pas la même chose. Le résidu de 126 milliards rapporte l’ensemble des loyers (baux anciens, parc social, loyers imputés prudemment évalués, tous inférieurs au loyer de marché) à la dépense de production effective de l’année, laquelle inclut la construction neuve, c’est-à-dire l’agrandissement du parc, et non son seul maintien. Le ratio de cette section confronte, lui, le loyer de marché, celui qu’affronte le nouvel entrant, au coût nu du logement existant. L’agrégat donne la moyenne du parc entier ; le ratio donne le barreau le plus exposé, où le tribut atteint les deux tiers ou les trois quarts du loyer. Les 126 milliards sont donc bien un plancher : à mesure que les baux se renouvellent au prix du marché, c’est vers le ratio de cette section que le parc entier glisse.
9.4 L’achat, ou le péage converti en intérêts
Reste l’objection la plus répandue : l’achat. Acquérir son logement, n’est-ce pas sortir du péage ? Le chapitre 5 a répondu en droit ; on le confirme ici en chiffres, en montrant que l’achat ne supprime pas le tribut mais le convertit. Le prix payé est, on l’a vu, la rente capitalisée ; l’acquéreur le règle en un flux d’intérêts à la banque, dont la contrepartie productive est nulle.16
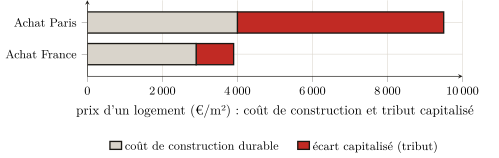
Les ratios le confirment, plus tassés qu’en location parce que l’achat compare un prix à un coût et non deux flux. Le prix d’un appartement, en moyenne française, avoisine 3 900 euros le mètre carré, pour un coût de construction durable de l’ordre de 2 900 : un tiers de plus que le bâti.17 À Paris, où le mètre carré ancien se négocie autour de 9 500 euros pour un coût durable proche de 4 000, le rapport dépasse deux fois (figure).18 Et l’écart se creuse encore une fois le crédit pris en compte : financé sur vingt-cinq ans, un logement de 60 mètres carrés revient, intérêts compris, à quelque 350 000 euros en France et près de 900 000 à Paris.19 L’accédant croit acheter un toit ; il achète surtout un emplacement, et s’engage à en servir le tribut, sous forme d’intérêts, pendant un quart de siècle. La trajectoire vers la propriété, que l’on présente comme une sortie, ne fait ainsi que déplacer le péage, qui change de nom et de créancier sans disparaître.
Bilan
La rente résidentielle française se chiffre à environ 126 milliards d’euros par an, soit 42 % des loyers et plus d’un dixième de la dépense de logement. Ce n’est pas un nombre lancé : c’est un résidu, obtenu en retranchant d’un agrégat officiel la production réelle de logement et les prélèvements de l’État ; reproductible à partir des seules données publiques ; robuste sur tout l’intervalle des hypothèses défendables (126 à 139 milliards, le plancher étant retenu) ; et pris, à chaque embranchement, du côté qui le minore. Le même tribut se lit à l’échelle d’un logement : se loger coûte, à Paris, près de cinq fois ce que coûterait le seul abri, et l’acheter plus du double, l’écart étant, partout, le prix de l’emplacement. Que l’on rémunère le « capital » du bailleur ou les intérêts de l’accédant, on sert, à proportion du sol, une rente capitalisée à contrepartie productive nulle : l’achat ne lève pas le péage, il le convertit.
Ce premier tribut établi, la mesure n’est pas close. Le tribut sur l’espace ne pèse pas que sur l’habitant : il pèse aussi sur le travailleur, par le loyer des lieux d’activité, qu’il acquitte sans le voir dans le prix de ce qu’il consomme. À quoi s’ajoute, distincte, l’extraction des marges empilées dans la chaîne qui produit le bâti. C’est l’objet du chapitre suivant : après la part visible du péage, qu’est le loyer, il faut en suivre la part répercutée.
(Service des données et études statistiques (SDES) 2024a), figure 3.4 (p. 31). Ces loyers s’inscrivent dans une dépense de logement totale de 611,7 milliards d’euros, soit 21,7 % du produit intérieur brut (ibid., fig. 1.10, p. 18). Sur la nature du loyer imputé — un revenu que nul ne verse — voir le chapitre 6 ; on le reprend ici tel que les comptes l’établissent, sans y revenir.↩︎
(Service des données et études statistiques (SDES) 2024a) : le loyer imputé est construit par équivalence locative (le loyer qu’acquitterait le propriétaire pour un logement identique loué dans le privé), puis porté en production. Le compte ne distingue jamais, à l’intérieur du loyer, ce qui paie l’abri de ce qui paie l’emplacement. Cette décomposition n’est donc pas tirée d’un tableau du SDES : elle est la reconstruction que ce livre opère sur les agrégats publiés — exactement le reclassement « par le rapport réel » que le chapitre 7 appelait.↩︎
(Service des données et études statistiques (SDES) 2024a), fig. 4.1 (p. 42) : investissement en logements neufs 82,0 Md€ = construction (bâti) 62,3 + terrains 18,6 + frais 1,2. Retrancher le terrain est la stricte application de la discipline du chapitre 1 : le sol ne se produit pas.↩︎
Soit le poste « construction (bâti) » de la figure 4.1 (62,3 Md€), le terrain (18,6) étant déjà isolé. On s’en tient ainsi à la part foncière la plus basse — celle que le compte national distingue lui-même (22,7 % du neuf), inférieure encore aux « près d’un tiers » d’un projet type établis par l’enquête du SDES sur les terrains à bâtir ((Service des données et études statistiques (SDES) 2024b)) et aux 40 à 50 % franciliens ((Notaires du Grand Paris 2021)). Retenir cette part minimale minore la captation : toute hypothèse foncière plus réaliste la relèverait (infra).↩︎
(Service des données et études statistiques (SDES) 2024a), fig. 4.1 (p. 42), « gros travaux d’entretien-amélioration », 67,2 Md€. C’est, avec la construction du bâti, l’autre face de la production réelle de logement : un travail qui maintient voire accroît la valeur d’usage du parc.↩︎
(Service des données et études statistiques (SDES) 2024a), fig. 6.1 (p. 71–72). On retient ici un périmètre large des prélèvements (≈ 45 Md€) ; s’en tenir à la seule TFPB résidentielle et aux DMTO stricts (41,4 Md€) augmenterait d’autant le résidu capté. Le choix est donc, là encore, conservateur. Rappel du chapitre 7 : ces sommes sont rangées sous « prélèvements », jamais rapportées au tribut qu’elles frappent.↩︎
Le partage interne du résidu entre « rente foncière » et « service du titre » (≈ 63 + 63 dans la figure) est indicatif : il ne change rien au total, l’un et l’autre étant captés. Friggit a montré que le prix du sol est de toute façon un résidu : « c’est le prix des logements du voisinage qui […] détermine le prix des terrains, et non l’inverse » ((Friggit 2024)).↩︎
Knoll, Schularick, Steger (2017) ; nous traduisons. La distinction est décisive pour la mesure : si la hausse des prix est, à 80 %, hausse du terrain, alors l’intérêt servi sur le prix d’achat sert, à due proportion, le tribut capitalisé — non le bâti.↩︎
(Trannoy, Wasmer 2022) : le foncier ≈ 44 % de la valeur immobilière française, ≈ 3 fois le PIB ; le sol bâti ≈ 84 % de la valeur de tous les terrains. Économistes de tradition libérale — des témoins à charge, non des militants de la thèse.↩︎
(Friggit 2024). Le mécanisme, déjà exposé au chapitre 4 : l’argent facile gonfle la solvabilité des ménages, et c’est le prix du sol qui l’absorbe. L’intérêt que l’accédant ou le bailleur acquitte est, pour l’essentiel, le service de ce sol capitalisé.↩︎
(Union sociale pour l’habitat, Banque des Territoires 2024) (USH–Banque des Territoires, Éclairages n° 33, 2023) : prix de revient 2 550 €/m² de surface utile en France, dont travaux 1 790, foncier 520, autres charges 320 ; le bâti hors foncier ≈ 2 100 €/m². On retient ce coût du logement social, qui est la donnée publique la mieux établie ; le logement privé n’en diffère pas par ordre de grandeur.↩︎
(OCDE 2009), ch. 13 : vie de service moyenne des bâtiments résidentiels 74 ans (fourchette 40–95). Calcul : 2 100 €/m² ÷ 74 ans ≈ 28 €/m²/an d’amortissement ; + 1 % d’entretien ≈ 21 €/m²/an ; total ≈ 49 €/m²/an, soit ≈ 4,1 €/m²/mois. Le résultat dépend de deux leviers qu’on assume : une durée de vie plus courte ou un entretien plus élevé le relèvent. On a pris ici les valeurs centrales de la littérature, non les plus favorables à la thèse ; même ainsi, l’écart au marché reste d’un ordre de grandeur.↩︎
Loyer de marché national : ordre de 15 €/m² ((SeLoger / Bien’ici 2026)) ; la donnée d’annonce « charges comprises » de (LocService 2024) (17 €/m²) est un peu plus élevée, la base différant (flux, charges incluses). On retient la fourchette basse, hors charges, comparable au coût économique.↩︎
(Observatoire des loyers de l’agglomération parisienne (OLAP) 2025) : loyer moyen 25,7 €/m²/mois (Paris intra-muros, secteur libre non meublé, au 1er janvier 2024 ; 26,3 un an plus tard). Le coût économique réel y est un peu supérieur (construction plus chère), de l’ordre de 5,5 €/m²/mois ; le rapport avoisine cinq.↩︎
(Union sociale pour l’habitat 2025) pour le loyer moyen HLM (6,76 €/m²) ; le chiffre parisien (≈ 8,96) est du même ordre que le loyer social parisien moyen, de l’ordre de 9 €/m² au 1er janvier 2024 — le plus élevé d’Île-de-France (7,7) — (DRIHL Île-de-France 2024). Le logement social n’échappe pas à tous les coûts (financement, gestion), mais il est fixé hors de la logique du tribut foncier : c’est pourquoi il s’approche du coût réel.↩︎
(Portalez 2024) pour l’« asservissement par l’achat » ; chapitre 5 pour la démonstration en droit. L’accédant n’a pas quitté la position d’usager-payeur : il acquitte le même péage, à un autre créancier, tant qu’il rembourse.↩︎
Prix : appartement moyen France ≈ 3 918 €/m² ((SeLoger / Bien’ici 2026)) ; coût durable du bâti ≈ 2 900 €/m² (coût de construction majoré d’une prime de qualité, (Union sociale pour l’habitat, Banque des Territoires 2024)). Ratio ≈ 1,35.↩︎
Prix parisien standardisé 2024 : ≈ 9 500 €/m² (notaires du Grand Paris) ; le pic de 2021–2022 (≈ 10 600) a été en partie corrigé. Coût durable du bâti francilien ≈ 4 000 €/m². Ratio ≈ 2,3.↩︎
Crédit 25 ans à 3,5 % : le coût total (capital + intérêts) majore le prix d’achat d’environ moitié. Les intérêts servent, à proportion de la part foncière du prix (chapitre 4), le tribut capitalisé : c’est la conversion du péage en service de la dette.↩︎